[개인회생 A to Z 시리즈 ② 신청 전 시즌 · 제도 비교 편]
"개인회생 하러 왔어요."
상담을 시작하면 대부분 이렇게 말씀하세요. 그런데 이야기를 듣다 보면, 개인회생보다 다른 제도가 더 맞는 분들이 꽤 많아요. 아직 연체 한 달도 안 됐는데 법원 절차부터 알아보는 분도 있고, 반대로 소득이 거의 없어서 개인회생을 해도 버티기 어려운 분도 있어요.
빚 정리 제도는 크게 세 가지예요. 신용회복위원회 채무조정, 개인회생, 개인파산. 이름은 다 비슷해 보여도 가는 길이 완전히 달라요. 잘못 고르면 시간과 비용만 쓰고 원점으로 돌아오기도 해요. 이번 편에서는 세 제도의 차이를 정리하고, 실무에서 실제로 쓰는 선택 기준 3가지를 알려드릴게요.
목차
- 세 제도, 한 줄로 정리하면
- 신용회복위원회 채무조정: 연체 기간으로 나뉘는 3단계
- 개인회생: 소득이 있고, 사채·개인 빚도 있다면
- 개인파산: 갚을 여력 자체가 없다면
- 한눈에 비교하기
- 실무자가 쓰는 선택 기준 3가지 질문
- 자주 묻는 질문(FAQ)
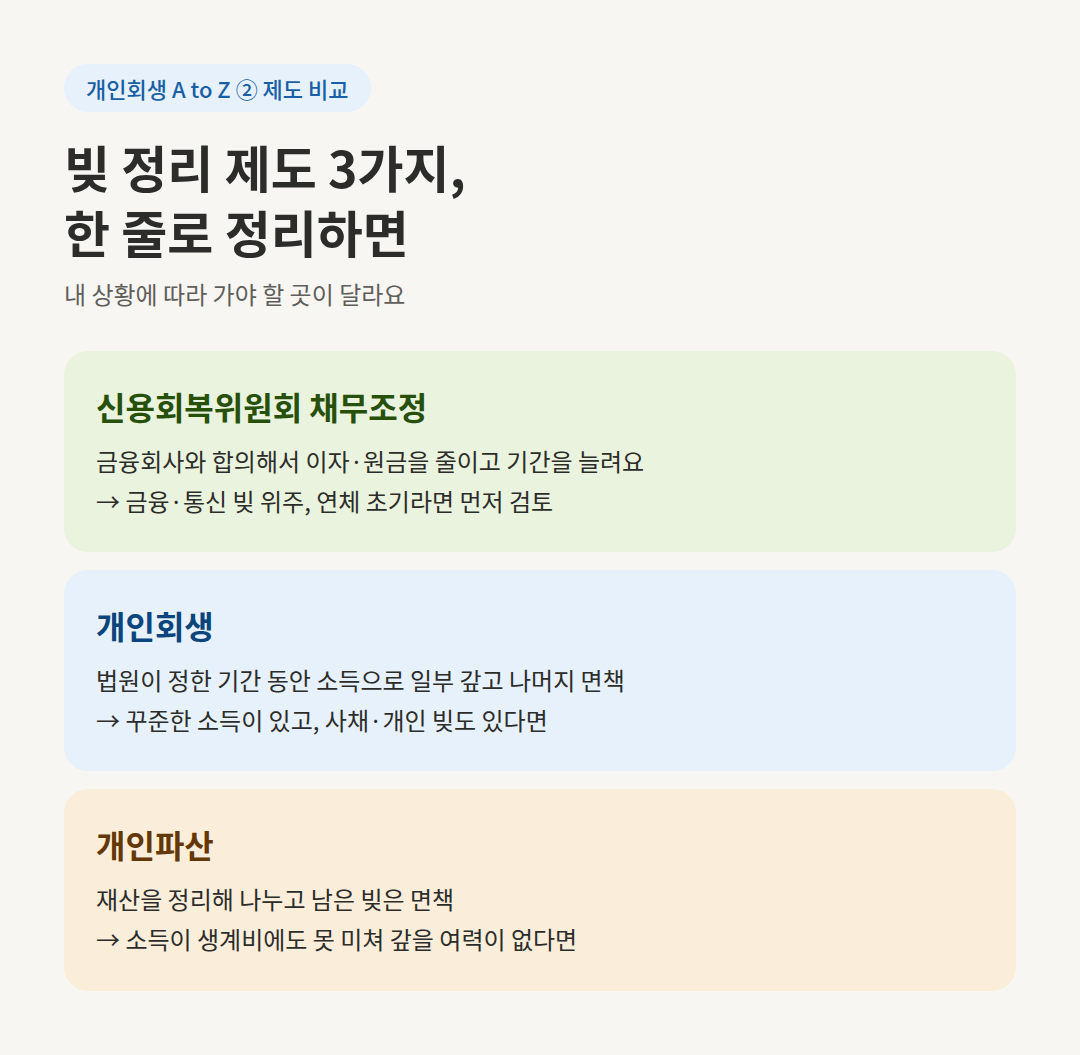
1. 세 제도, 한 줄로 정리하면
신용회복위원회 채무조정은 법원이 아니라 금융회사들과 합의해서 이자와 원금을 줄이고 갚는 기간을 늘리는 제도예요.
개인회생은 법원이 정한 기간 동안 소득으로 일부를 갚고 나머지는 면책받는 제도예요.
개인파산은 갚을 능력이 없는 사람이 재산을 정리해 채권자에게 나누고 남은 빚을 면책받는 제도예요.
쉽게 말하면 신복위는 "합의", 개인회생은 "소득으로 일부 갚기", 개인파산은 "재산 정리 후 면책"이에요.
2. 신용회복위원회 채무조정: 연체 기간으로 나뉘는 3단계
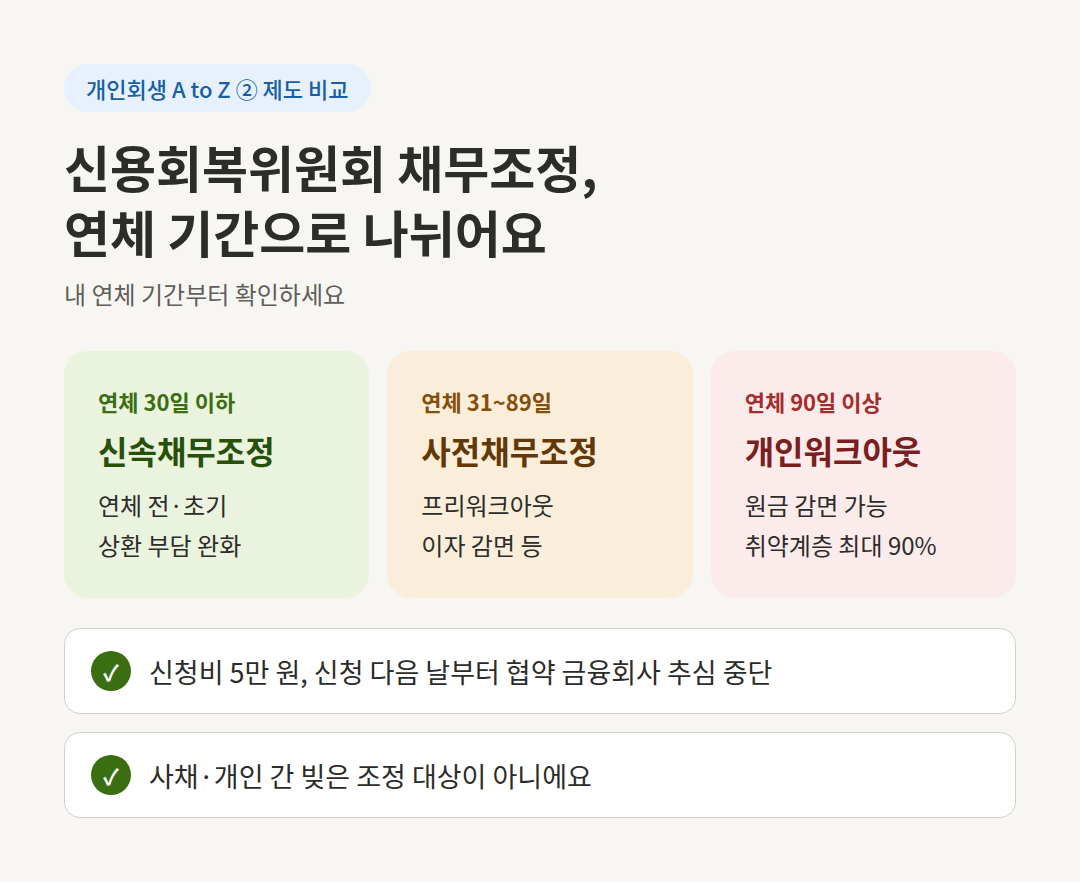
신복위 채무조정은 연체 기간에 따라 프로그램이 달라요. 연체 초기나 연체 우려 단계는 신속채무조정, 연체가 진행됐지만 90일 전이면 사전채무조정, 90일 이상 장기연체는 개인워크아웃으로 보면 돼요. 신속채무조정은 연체일수 1일 이상 30일 이하인 채무자를 중심으로 설계돼 있어요.
원금 감면까지 받을 수 있는 건 개인워크아웃이에요. 기초수급자나 장애인 같은 사회취약계층은 원금의 최대 90%까지 감면받을 수 있어요. 개인워크아웃의 기본 요건은 연체기간 90일 이상, 채권금융회사 총 채무액 15억 원 이하(무담보 5억 원, 담보 10억 원), 최근 6개월 이내 새로 생긴 채무 원금이 총 채무원금의 30% 미만이에요.
장점은 비용과 속도예요. 신청비용은 5만 원이고, 신청하면 다음 날부터 협약 가입 금융회사의 추심이 중단돼요. 2024년 6월부터는 금융·통신 통합채무조정이 시행돼서 연체된 통신비와 소액결제 채무도 함께 조정할 수 있게 됐어요.
대신 한계도 분명해요. 채권자 동의가 필요하고, 금융·통신 채무만 가능하며, 상환 기간이 최장 8~10년으로 길어요. 지인에게 빌린 돈이나 사채가 섞여 있다면 신복위만으로는 해결이 안 된다는 뜻이에요.
3. 개인회생: 소득이 있고, 사채·개인 빚도 있다면
개인회생은 법원 절차라서 채권자가 동의하지 않아도 진행돼요. 그리고 법적 절차인 개인회생·개인파산은 사채나 개인 간 채무도 포함해서 조정할 수 있어요. 신복위와 가장 크게 갈리는 지점이에요.
변제 기간은 원칙적으로 3년이라, 신복위의 8~10년보다 훨씬 짧아요. 월급을 받으면서 3년 동안 성실히 갚으면 나머지는 면책받는 구조예요. 집이나 차 같은 재산도 처분하지 않고 유지할 수 있어요. 다만 재산이 있으면 그만큼 더 갚아야 해요. 파산했을 때 채권자가 받을 수 있는 금액보다는 많이 갚아야 한다는 원칙이 있거든요.
신청자격과 변제금 계산은 1편에서 자세히 다뤘으니 함께 보시면 좋아요.
4. 개인파산: 갚을 여력 자체가 없다면
소득이 없거나 생계비에도 못 미친다면 개인회생을 해도 갚을 돈이 남지 않아요. 이럴 때 검토하는 게 개인파산이에요.
주의할 점은 파산선고를 받는다고 빚이 바로 사라지는 게 아니라는 거예요. 면책은 따로 심사를 받는데, 재산 숨기기나 도박으로 빚을 늘린 경우처럼 법이 정한 사유가 있으면 면책이 거절될 수 있어요. 대표적으로 과다한 낭비·도박 그 밖의 사행행위로 재산을 현저히 줄이거나 과대한 채무를 진 경우, 그리고 파산면책을 받은 지 7년, 개인회생 면책을 받은 지 5년이 지나지 않은 경우가 면책불허가 사유예요.
그렇다고 해당 사유가 있으면 무조건 끝나는 건 아니에요. 법원은 불허가 사유가 있어도 파산에 이르게 된 경위와 그 밖의 사정을 고려해 상당하다고 인정되면 면책을 허가할 수 있어요. 흔히 말하는 재량면책이에요.
그리고 취약계층이라면 신복위 쪽 제도도 함께 보세요. 신복위가 운영하는 청산형 채무조정은 2026년 1월 30일부터 지원 한도가 1,500만 원에서 5,000만 원으로 확대됐어요.
5. 한눈에 비교하기
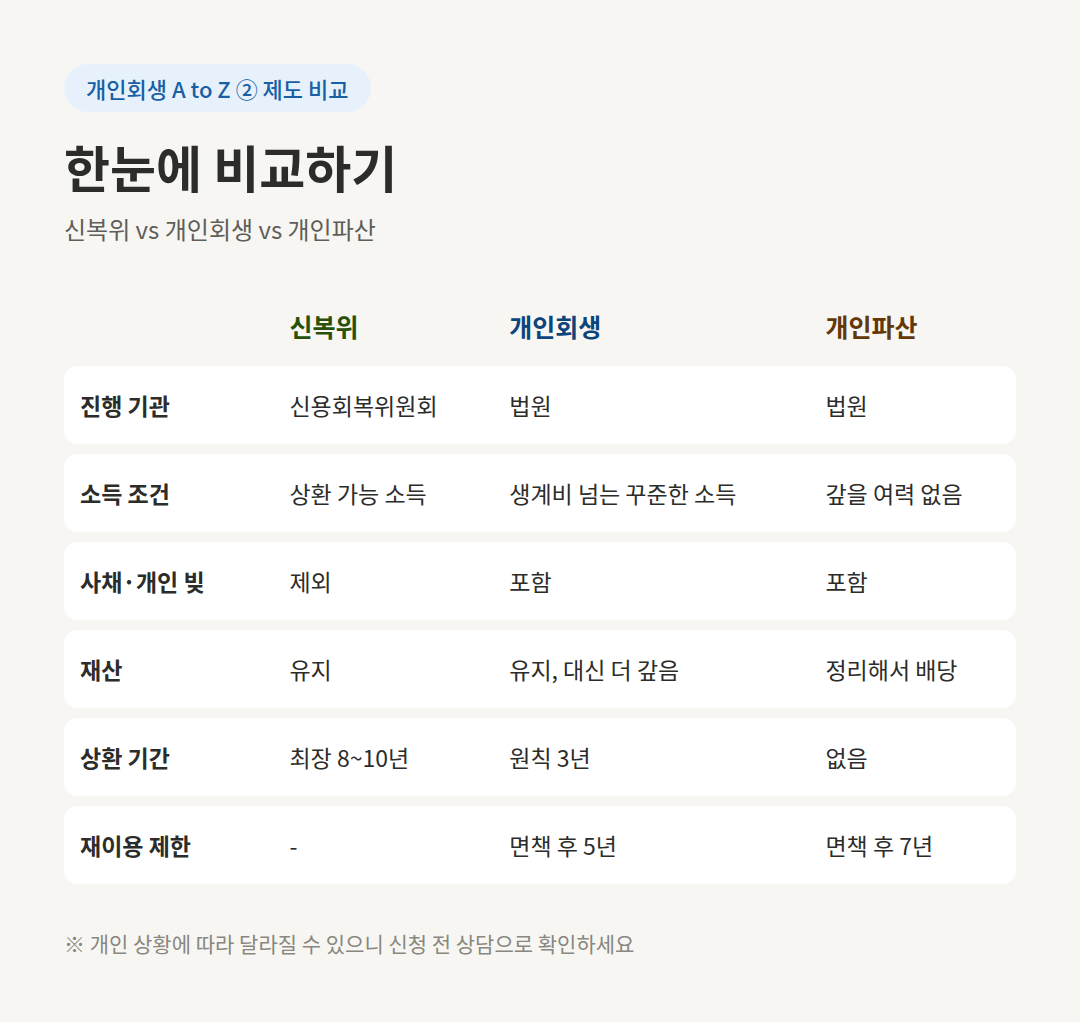
세 제도의 차이를 표로 정리하면 아래와 같아요. 진행 기관, 소득 조건, 사채 포함 여부, 재산 처리, 상환 기간, 재이용 제한까지 한 번에 비교해 보세요.
6. 실무자가 쓰는 선택 기준 3가지 질문
상담할 때 저는 이 세 가지를 순서대로 여쭤봐요.
질문 1. 빚이 금융회사 빚뿐인가요, 아니면 사채나 지인 빚도 있나요?
금융·통신 빚만 있고 연체가 초기라면 신복위부터 검토해요. 비용이 적고 속도가 빠르니까요. 사채나 지인에게 빌린 돈이 크다면 법원 절차로 가야 해요.
질문 2. 매달 들어오는 소득이 생계비보다 많나요?
많다면 개인회생, 거의 없거나 생계비에도 못 미친다면 개인파산 쪽이에요. 1편에서 정리한 2026년 가구별 생계비를 기준으로 보시면 돼요.
질문 3. 꼭 지키고 싶은 재산이 있나요?
살고 있는 집의 전세보증금이나 출퇴근에 꼭 필요한 차가 있다면 파산보다 개인회생이 유리할 수 있어요. 파산은 재산을 정리하는 절차니까요.
이 세 가지를 스스로 답해보면 방향이 대부분 잡혀요. 애매하다면 3편에서 소개한 무료 상담 기관을 먼저 이용해 보세요.
자주 묻는 질문(FAQ)
Q. 신복위 채무조정을 하다가 개인회생으로 바꿀 수 있나요?
가능해요. 소득이 줄거나 사채 문제가 새로 드러나서 신복위만으로 해결이 안 되는 경우, 법원 절차로 옮기는 분들도 있어요. 기존 조정 내용과 남은 채무를 정리해서 상담받아 보세요.
Q. 연체가 없는데도 신복위를 이용할 수 있나요?
네. 신속채무조정은 연체 30일 이하, 정상적으로 갚고 있지만 곧 어려워질 것 같은 분도 대상이에요. 오히려 연체가 길어지기 전에 신청하는 게 유리해요.
Q. 도박이나 주식 손실로 생긴 빚도 정리할 수 있나요?
개인파산에서는 낭비·도박이 면책불허가 사유지만, 사정에 따라 재량면책이 가능해요. 개인회생도 빚이 생긴 경위를 진술서에 솔직하게 적는 게 중요해요. 진행 중 시즌의 채무증대경위서 편에서 원인별 작성 예시를 다룰게요.
Q. 파산하면 직장에서 불이익이 있나요?
일반 회사원이라면 파산 사실만으로 바로 불이익이 생기는 경우는 드물지만, 공무원이나 일부 전문 자격은 법에 따라 제한이 있을 수 있어요. 해당 직업이라면 신청 전에 꼭 확인하세요.
Q. 세 제도 중 비용이 가장 적게 드는 건 뭔가요?
신복위 채무조정이 신청비 5만 원으로 가장 저렴해요. 개인회생과 개인파산도 소득 기준에 따라 무료 지원을 받을 수 있으니 3편을 참고하세요.
시리즈 안내
- 이전 편: 개인회생 신청자격, 월급 250만 원이면 가능할까? 2026년 기준 조건 4가지와 변제금 계산 예시-시리즈 ①
- 다음 편: [개인회생 A to Z ③] 개인회생 비용 없어서 못 한다고요? 무료로 도와주는 곳 3곳
'알기 쉬운 생활 법률 > 개인회생' 카테고리의 다른 글
| 개인회생 진술서, 편지처럼 써오라고 하는 이유는? 수정 전후 비교와 법원이 보는 5가지 포인트-시리즈 ⑥ (0) | 2026.09.27 |
|---|---|
| 개인회생 서류, 뭐부터 떼야 할까? 신청 준비서류 체크리스트와 발급 순서 (2026)-시리즈 ⑤ (0) | 2026.09.27 |
| 개인회생 광고 문자·전화, 믿어도 될까? 브로커·수임료 대출을 구별하는 5가지 확인법- 시리즈 ④ (0) | 2026.09.26 |
| 개인회생 비용 없어서 못 한다고요? 무료로 도와주는 곳 3곳과 수임료 대출이 위험한 이유 (2026)-시리즈 ③ (0) | 2026.09.26 |
| 개인회생 신청자격, 월급 250만 원이면 가능할까? 2026년 기준 조건 4가지와 변제금 계산 예시-시리즈 ① (0) | 2026.09.25 |


